

Der Kreistag des Ostalbkreises hat in seiner Sitzung am 01.03.2011 beschlossen, die Doppik zum 01.01.2012 einzuführen. Kernpunkt der Reform zum Gemeindehaushaltsrecht ist die Umstellung von der bisherigen zahlungsorientierten Darstellungsform im kameralen Haushalt auf die vollständige Abbildung des Ressourcenverbrauchs und des Ressourcenaufkommens durch die Erfassung von Aufwendungen und Erträgen anstelle von Ausgaben und Einnahmen im doppischen Haushalt. Statt Aus- und Einzahlungen stehen im Ergebnishaushalt die Rechengrößen Aufwendungen und Erträge im Mittelpunkt, wobei erstere aber dennoch in der Finanzrechnung zur Überwachung der Finanzlage weiter berücksichtigt werden. Künftig ist der gesamte Ressourcenverbrauch, also auch die Abschreibungen auf das gesamte Vermögen, auszuweisen und zu erwirtschaften.
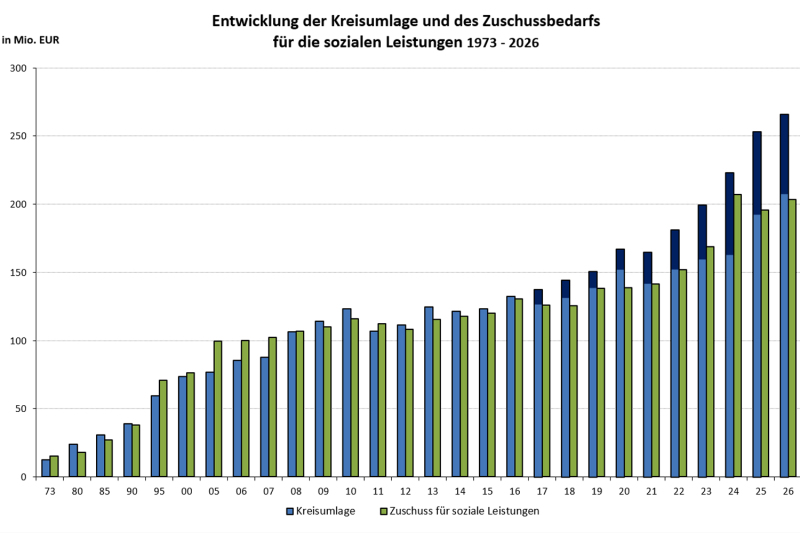
- Im Ergebnishaushalt werden alle Erträge und Aufwendungen geplant - er ist damit mit dem seitherigen Verwaltungshaushalt vergleichbar. Hier werden die Kreisumlage, Gebühreneinahmen, Erstattungen, Personal- und Geschäftsaufwendungen, Hilfeleistungen, Abschreibungen usw. gebucht.
- Der Finanzhaushalt enthält alle ergebniswirksamen Zahlungen aus laufender Geschäftstätigkeit (analog dem Ergebnishaushalt ohne z.B. Abschreibungen) und alle Ein- und Auszahlungen aus Investitions- und Finanzierungstätigkeit (vergleichbar mit dem bisherigen Vermögenshaushalt). Im Finanzhaushalt sind z.B. die Beschaffung von beweglichem Vermögensgegenständen sowie Baumaßnahmen (Schulhaus- und Krankenhausbauten, Straßenbaumaßnahmen) veranschlagt.
- Die in Aktiva und Passiva gegliederte Bilanz stellt das Vermögen und die Schulden des Landkreises dar und entspricht damit der Vermögensrechnung.
